“抄底是择时,不属于定投。”
前几天,有位读者在评论区留下这句话,语气里带着一点不服气。
我盯着它看了很久,忽然意识到一件事:很多人对“定投”这两个字的理解,可能从一开始就偏了。
今天,我想借这个机会,把我理解的“定投”彻底讲清楚。这套逻辑不来自什么独家秘籍,而是来自一本我反复推荐的书——《The Simple Path to Wealth》。它也是我个人最认同的一套投资框架。
一、作者其实不推荐“定期定额”
这里得先纠正一个常识。
我们平时说的“定投”,英文叫 DCA,也就是 Dollar Cost Averaging,定期定额投资。听起来天经地义,对吧?
但《The Simple Path to Wealth》的作者,偏偏不推荐它。
他更推崇另一种方式:Lump Sum Investing,翻译成大白话,就是“梭哈”——手里有多少钱,就一次性投进去。
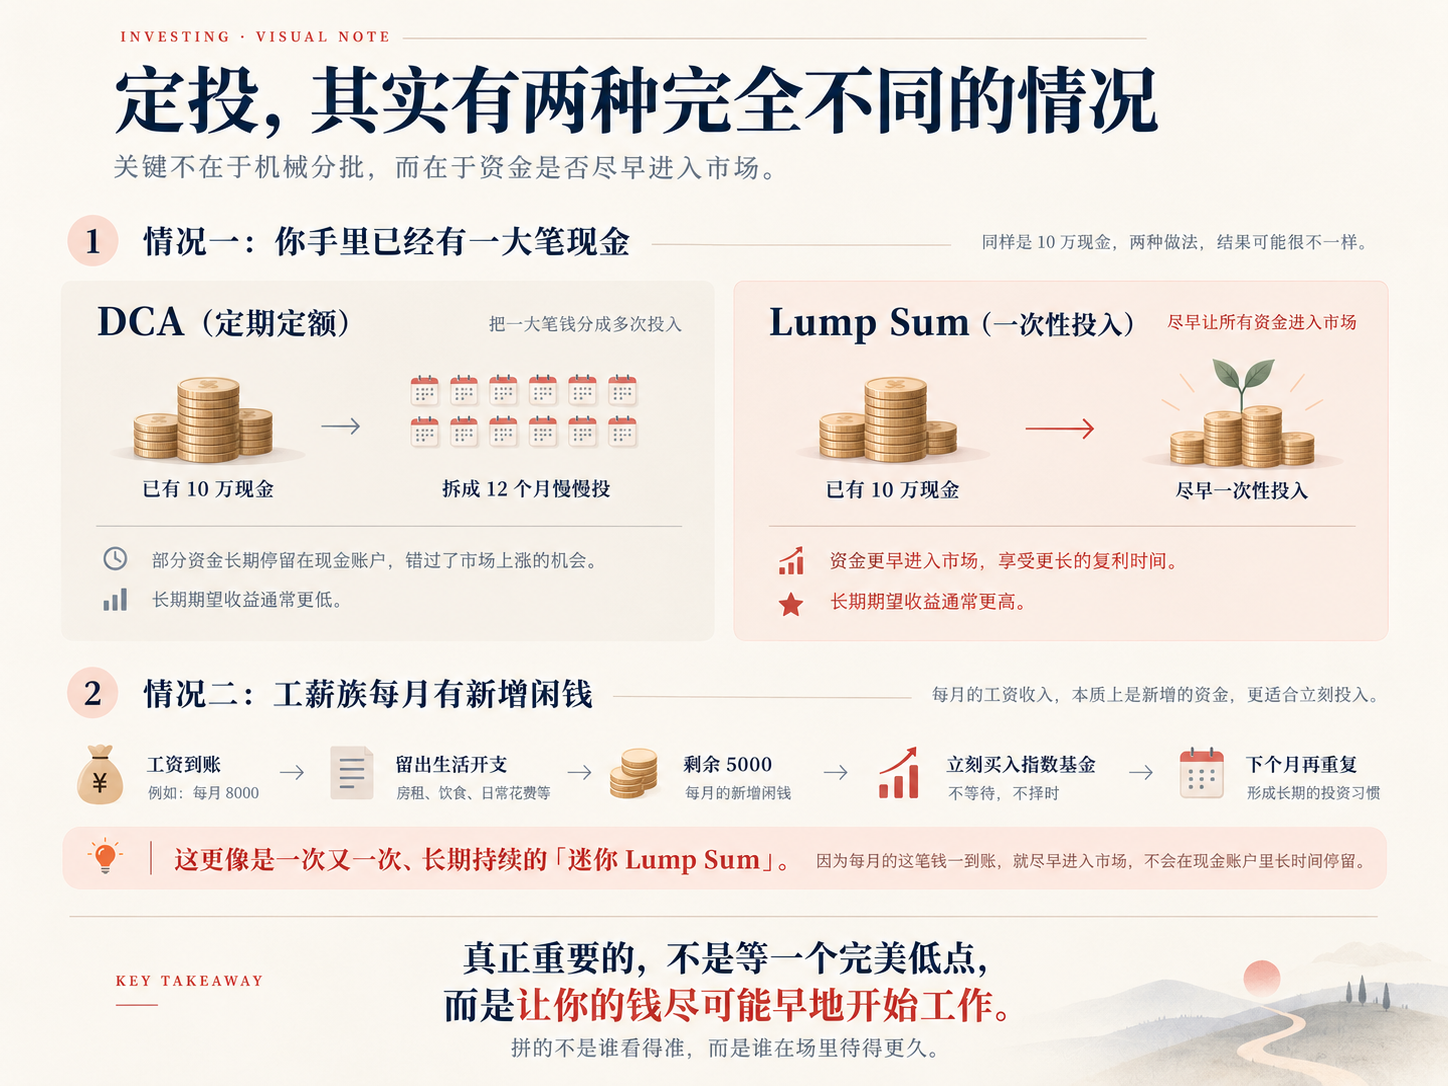
为什么?书里把“投资”这个动作,拆成了两种完全不同的情况。
二、第一种:真·定投,作者反对
假设你手里已经有一大笔现金,比如 10 万美元。
你害怕市场下跌,不敢一次性买入,于是把这 10 万美元拆成 12 份,未来 12 个月,每个月投进去一份。
这,才叫真正意义上的 DCA,也是作者明确反对的那一种。
原因其实非常简单,甚至有点反直觉:
长期来看,市场大约有 75% 的时间是在上涨的。
既然钱在手里,既然市场大概率在涨——那么从长期期望收益来看,越早进入市场,通常越划算。一次性投入,才是数学上更合理的选择。
你把钱拆成 12 份慢慢投,本质上是让自己的钱,在现金账户里白白“躺”了一年。
三、第二种:工薪族的“定投”,作者赞成
但别急,“定投”并不是一无是处。
再看另一种情况。
假设你每个月发工资,扣掉生活开支后,还能剩下 5000 美元。注意——你并不是手里已经攥着一大笔钱、却故意拆成几个月慢慢投。
你是:这个月多了 5000 美元闲钱,立刻买入指数基金;下个月又发了工资,又多了 5000 美元,再立刻买入。
作者认为,这其实更接近 Lump Sum Investing,更接近“梭哈”。因为你的钱一到账,就尽快进了市场,而不是躺在现金里等一个所谓“抄底”的机会。
换句话说——
工薪族的“定投”,本质上是一次又一次、长期持续的“迷你梭哈”。
四、那 DCA 就真的一文不值吗?
也不是。
DCA 最大的价值,是心理按摩。
如果一次性把钱全投进去,会让你焦虑到半夜失眠、天天盯盘——那分批投入,至少能让你睡得更安稳。
毕竟,投资从来不是一道纯粹的数学题。它同时是一场和自己情绪、耐心、贪恐的博弈。
能让钱留在牌桌上、能让你睡得着觉的方法,就是好方法。
五、真正重要的,是这件事
写到这里,其实我想说的核心只有一句:
人呐,最好找份班上一上,有一份主业,有稳定的现金流。
这是我掏心窝子的话。
有稳定现金流,你每个月就有一笔新的钱可以投入市场;万一哪天走了运、突然发财,手里多了一大笔钱——那就一次性投进去。
无论哪种情况,你的钱都在尽可能早地进入市场。
所以真正值得我们珍惜的,从来不是某一次精准的抄底,而是让我们的钱,拥有更长的复利时间。
投资这件事,拼的从来不是谁看得准,而是谁熬得住、谁在场里待得久。
最后,分享书里一句我很喜欢的话:
"I want my money to work as hard as possible and work as soon as possible."
>
我希望我的钱,尽可能努力地工作,也尽可能早地开始工作。
——与你共勉。